अपनी मनपसंद भाषा में पढ़ें :
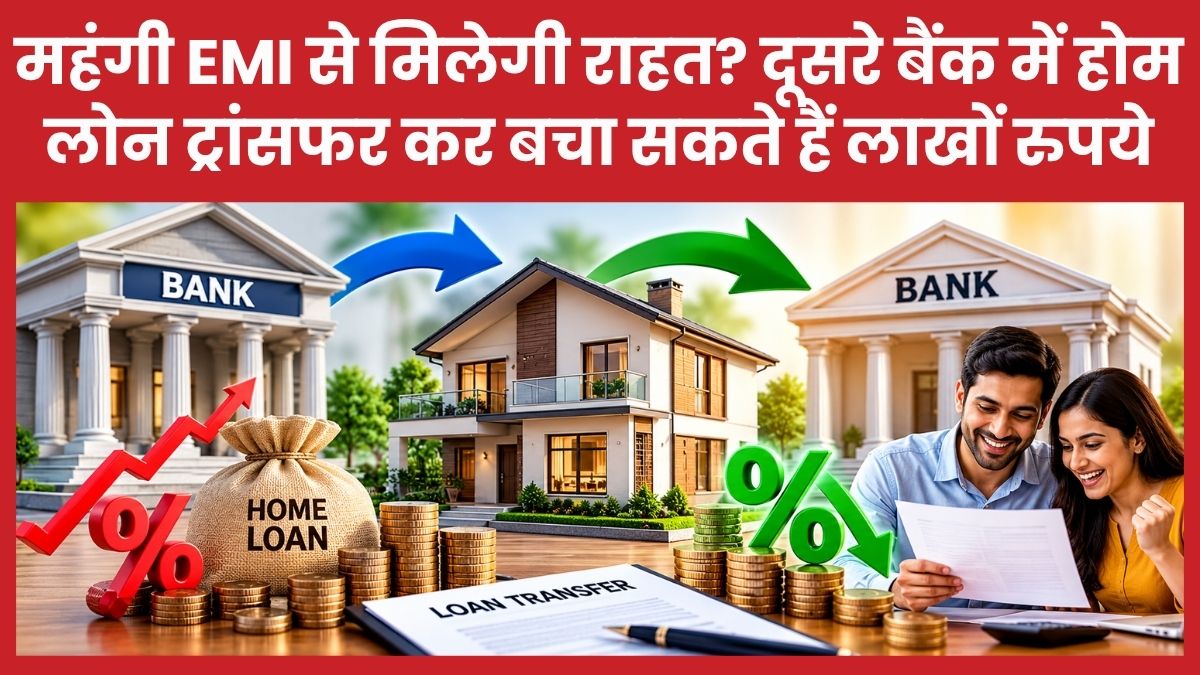
News Samvad : होम लोन की बढ़ती ईएमआई से परेशान हैं तो आपके पास इसे कम करने का एक विकल्प मौजूद है। आप अपने मौजूदा होम लोन को एक बैंक से दूसरे बैंक में ट्रांसफर करा सकते हैं। खास बात यह है कि होम लोन को सिर्फ एक बार ही नहीं, बल्कि जरूरत पड़ने पर कई बार भी ट्रांसफर कराया जा सकता है। हालांकि, हर बार लोन ट्रांसफर कराना फायदेमंद हो, यह जरूरी नहीं है। इसके लिए ब्याज दर, बचे हुए लोन की अवधि और ट्रांसफर पर लगने वाले खर्च का हिसाब लगाना जरूरी है।
होम लोन आमतौर पर लंबी अवधि के लिए लिया जाता है। ऐसे में ब्याज दर में थोड़ा सा अंतर भी कुल भुगतान पर बड़ा असर डाल सकता है। अगर किसी दूसरे बैंक में आपको कम ब्याज दर पर लोन मिल रहा है, तो वहां लोन ट्रांसफर कराने से आपकी मासिक किस्त यानी ईएमआई कम हो सकती है। इसके अलावा, पूरे लोन की अवधि में ब्याज के रूप में अच्छी खासी रकम बचाई जा सकती है।
एक से ज्यादा बार भी ट्रांसफर करा सकते हैं होम लोन
होम लोन बैलेंस ट्रांसफर को लेकर कई लोगों के मन में सवाल रहता है कि क्या लोन को सिर्फ एक बार ही दूसरे बैंक में शिफ्ट कराया जा सकता है। इसका जवाब है, नहीं। अगर आपको किसी दूसरे बैंक से बेहतर ब्याज दर और अनुकूल शर्तों पर लोन मिल रहा है, तो आप दोबारा भी बैलेंस ट्रांसफर कराने का विकल्प चुन सकते हैं। हालांकि, इसके लिए नए बैंक की मंजूरी जरूरी होती है। बैंक आपकी आमदनी, क्रेडिट स्कोर, मौजूदा लोन, भुगतान का रिकॉर्ड और प्रॉपर्टी से जुड़े दस्तावेजों की जांच कर सकता है। सभी शर्तें पूरी होने पर नया बैंक पुराने बैंक का बकाया चुका देता है और आपका लोन नए बैंक में ट्रांसफर हो जाता है।
लेकिन बार-बार लोन ट्रांसफर कराने से पहले यह समझना जरूरी है कि इससे वास्तव में कितनी बचत होगी। अगर ब्याज दर में अंतर बहुत कम है या लोन की अधिकांश अवधि पूरी हो चुकी है, तो ट्रांसफर का खर्च बचत को कम कर सकता है। इसलिए सिर्फ कम ब्याज दर देखकर फैसला लेने के बजाय पूरे हिसाब को समझना चाहिए।
शुरुआत में लोन ट्रांसफर कराने से ज्यादा फायदा
होम लोन ट्रांसफर कराने का फायदा इस बात पर भी निर्भर करता है कि आपने लोन कब लिया था और कितनी अवधि बाकी है। लोन की शुरुआती अवधि में ईएमआई का बड़ा हिस्सा ब्याज चुकाने में जाता है। ऐसे में अगर आपको कम ब्याज दर मिल जाती है, तो लंबे समय में अच्छी बचत हो सकती है। उदाहरण के तौर पर, मान लीजिए आपने 25 लाख रुपये का होम लोन 20 साल के लिए 7 प्रतिशत सालाना ब्याज दर पर लिया है। इस स्थिति में, यदि ब्याज दर पूरी अवधि में समान रहती है और लोन निर्धारित समय पर चुकाया जाता है, तो आपकी मासिक ईएमआई करीब 19,380 रुपये होगी। पूरे 20 साल में आप लगभग 21.5 लाख रुपये ब्याज चुकाएंगे।
अब मान लीजिए कि आप यही लोन 6 प्रतिशत सालाना ब्याज दर पर ट्रांसफर करा लेते हैं और नई ब्याज दर पूरी अवधि के लिए लागू रहती है। इस स्थिति में ईएमआई करीब 17,910 रुपये हो सकती है। पूरे 20 साल में ब्याज का भुगतान लगभग 18 लाख रुपये रह जाएगा। यानी बिना किसी अतिरिक्त खर्च के करीब 3.5 लाख रुपये की बचत हो सकती है। हालांकि, यह एक उदाहरण है। वास्तविक बचत इस बात पर निर्भर करेगी कि लोन ट्रांसफर के समय कितना बकाया है, कितनी अवधि बची है, नया बैंक क्या ब्याज दर देता है और ट्रांसफर पर कितना खर्च आता है। अगर लोन पहले से कई साल पुराना है, तो इसी तरह की बचत होना जरूरी नहीं है।
लोन ट्रांसफर से पहले इन बातों का रखें ध्यान
होम लोन को दूसरे बैंक में ट्रांसफर कराने से पहले मौजूदा बैंक और नए बैंक की शर्तों की तुलना करें। प्रोसेसिंग फीस, कानूनी जांच, प्रॉपर्टी के दस्तावेजों से जुड़े खर्च और अन्य शुल्कों के बारे में जानकारी लें। फ्लोटिंग रेट वाले व्यक्तिगत होम लोन पर लागू नियमों के तहत फोरक्लोजर या प्रीपेमेंट शुल्क नहीं लग सकता, लेकिन अपने लोन एग्रीमेंट और लागू नियमों की पुष्टि करना जरूरी है। इसके साथ ही यह भी देखें कि नया बैंक कम ब्याज दर देने के बदले लोन की अवधि तो नहीं बढ़ा रहा है। कई बार ईएमआई कम दिखाई देती है, लेकिन अवधि बढ़ने से कुल ब्याज का भुगतान ज्यादा हो सकता है। इसलिए बैंक से नई ईएमआई के साथ कुल बकाया ब्याज और भुगतान की पूरी अवधि का हिसाब भी मांगें।
अगर आप पहले से होम लोन चुका रहे हैं और किसी दूसरे बैंक में कम ब्याज दर मिल रही है, तो बैलेंस ट्रांसफर आपके लिए फायदेमंद विकल्प हो सकता है। लेकिन फैसला लेने से पहले सभी खर्चों और संभावित बचत की तुलना जरूर करें। सही समय पर और सही शर्तों के साथ किया गया लोन ट्रांसफर आपकी ईएमआई का बोझ कम करने और लंबे समय में पैसे बचाने में मदद कर सकता है।
इसे भी पढ़ें : सर्दियों में त्वचा क्यों होने लगती है रूखी? जानें नमी और चमक बनाए रखने के आसान उपाय